

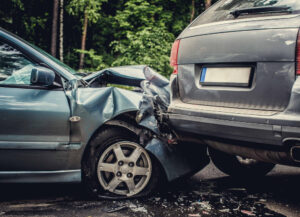
 Alrededor del 40% de los vehículos obligados a pasar la Inspección Técnica de Vehículos no acude a la estación cuando le corresponde, según denunció en junio de 2025 AECA-ITV, la asociación que agrupa a las entidades de inspección. El dato convive con un parque de turismos cuya edad media alcanzó los 14,5 años en 2025 y con una tasa de rechazo que crece con el retraso: cuando la inspección se demora más de un año, los defectos graves detectados aumentan un 73% respecto a los vehículos que acuden en plazo. Circular en esas condiciones tiene consecuencias administrativas y, en caso de siniestro, también sobre el seguro.
Las sanciones son conocidas. Llevar la ITV caducada se castiga con 200 euros de multa, y los agentes pueden retirar el permiso de circulación hasta que se acredite la inspección superada. Un resultado desfavorable obliga a reparar los defectos graves en dos meses; usar el coche más allá de ese margen se sanciona igualmente con 200 euros. Cuando el resultado es negativo, con fallos muy graves que impiden circular, la multa sube a 500 euros.
El efecto sobre la póliza es menos intuitivo. El seguro obligatorio de responsabilidad civil, regulado por el Real Decreto Legislativo 8/2004, protege a las víctimas: si el conductor de un vehículo sin ITV causa un accidente, su aseguradora indemniza a los terceros perjudicados en cualquier caso. Otra cosa es lo que ocurre después entre la compañía y su cliente, y lo que pasa con los daños del propio coche.
Qué cubre y qué no la aseguradora cuando el culpable del accidente lleva la ITV caducada
Si el conductor sin ITV es el responsable, la compañía puede negarse a pagar los daños de su vehículo y sus propias lesiones, incluso con una póliza a todo riesgo, cuando el condicionado recoge la falta de inspección entre las exclusiones de cobertura. Las condiciones generales de muchas pólizas lo hacen. Tras indemnizar a los perjudicados, la aseguradora puede ejercer la acción de repetición y reclamar al asegurado el importe pagado, una posibilidad prevista en el artículo 10 de la misma ley para los supuestos contemplados en el contrato.
El escenario más desfavorable llega cuando el origen del siniestro es un fallo mecánico que la inspección habría detectado: frenos, neumáticos, dirección o alumbrado. En ese caso la relación entre el incumplimiento y el siniestro es directa y la aseguradora tiene argumentos sólidos para denegar cualquier indemnización al conductor. Cuando el estado del vehículo no ha influido en el accidente, el conductor puede discutir la exclusión, pero tendrá que probarlo y el proceso rara vez es sencillo.
Para quien sufre el accidente sin ser culpable, la ITV caducada no elimina el derecho a cobrar. El seguro del responsable debe reparar los daños del vehículo e indemnizar las lesiones de sus ocupantes. Lo que la propia aseguradora de la víctima puede rechazar es la defensa jurídica, es decir, la gestión de la reclamación y los abogados, que quedarían a cargo del conductor.
Los datos de siniestralidad explican por qué las compañías vigilan este punto. Según la Dirección General de Tráfico, el 4% de los turismos de entre 5 y 9 años implicados en siniestros en vías interurbanas circulaba con la ITV caducada; el porcentaje sube al 8% en los de más de 15 años y al 12% en los de 25 o más. Asegurar un vehículo con la inspección vencida tampoco es sencillo: las compañías suelen rechazarlo, salvo fórmulas temporales pensadas para trasladar el coche a la estación o para completar una compraventa.